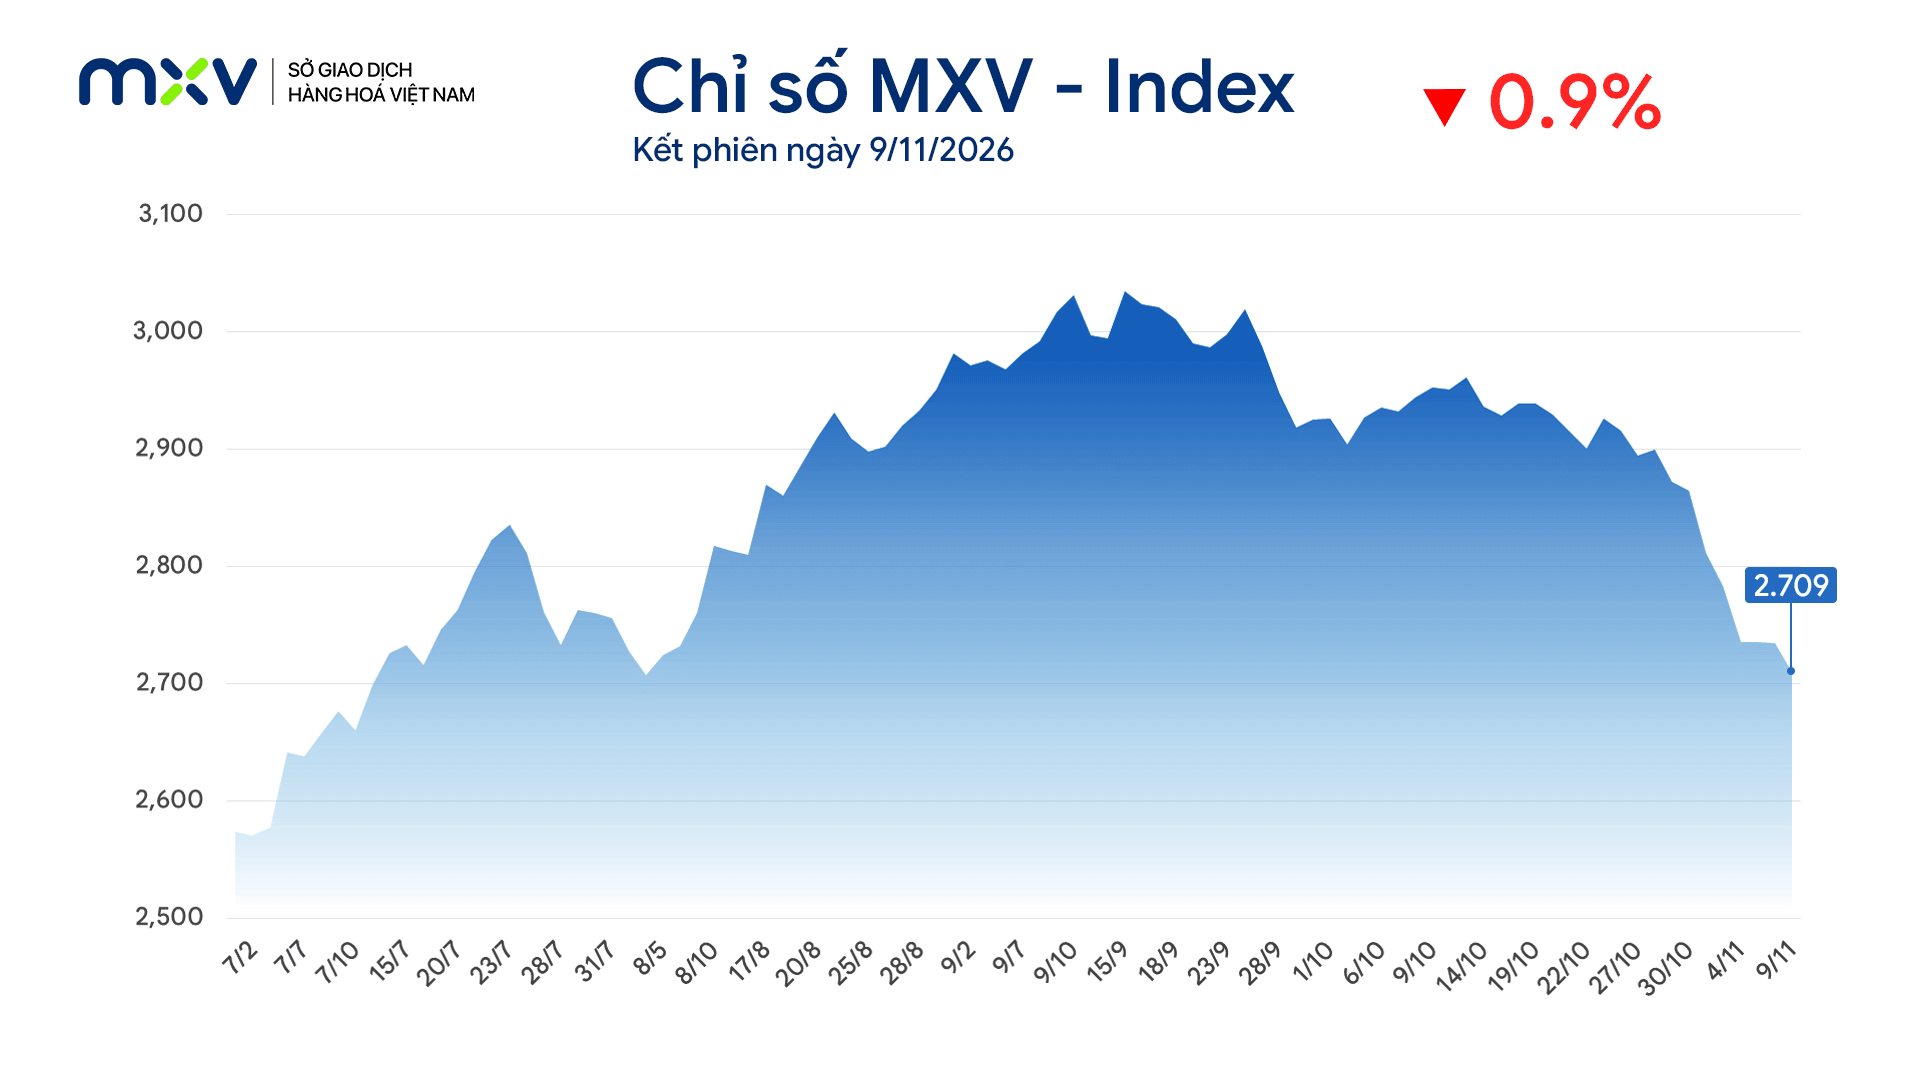
Giá dầu thô đảo chiều lao dốc
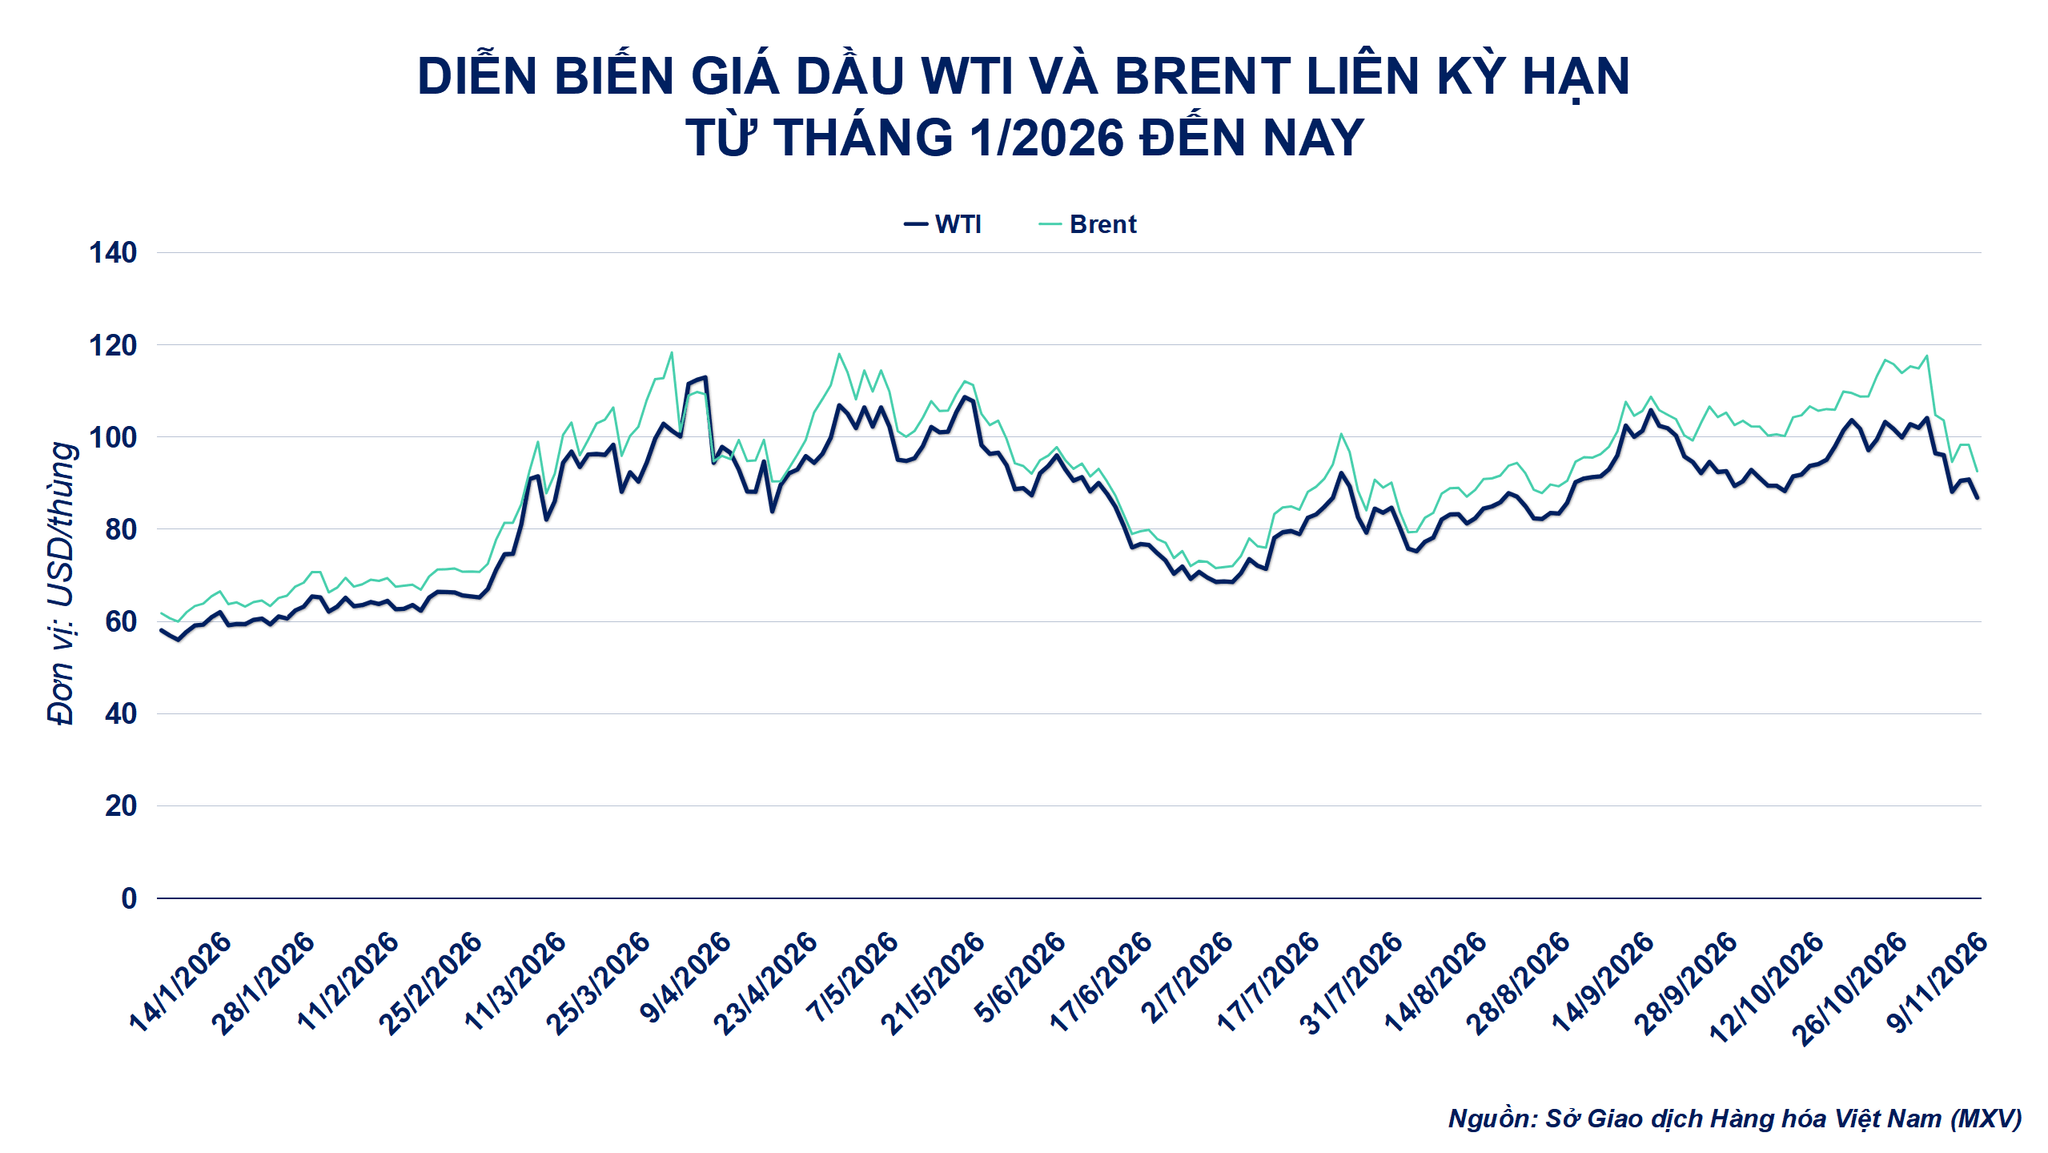
Theo dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV), sau 2 phiên phục hồi, cả 2 mặt hàng dầu chủ chốt đồng loạt đảo chiều lao dốc. Chốt phiên, giá dầu Brent giao tháng 1 giảm sâu 5,85% về 92,57 USD/thùng; giá dầu WTI ghi nhận mức giảm 4,38%, đóng cửa ở mốc 86,85 USD/thùng.
Kỳ vọng về khả năng hạ nhiệt xung đột Mỹ - Iran tiếp tục chi phối tâm lý thị trường năng lượng trong phiên giao dịch ngày 9/11, khi những tín hiệu ngoại giao làm giảm lo ngại về nguy cơ gián đoạn nguồn cung mới.
Bên cạnh yếu tố ngoại giao, triển vọng nguồn cung còn chịu tác động từ sự phục hồi sản lượng khai thác tại các nước OPEC. Khảo sát của các hãng tin quốc tế cho thấy sản lượng của 11 thành viên OPEC trong tháng 10 đạt khoảng 22,8 triệu thùng/ngày, tăng 1,38 triệu thùng/ngày so với tháng trước và tương đương khoảng 90% mức trước chiến tranh. Trong đó, Saudi Arabia, Kuwait và Iraq là những quốc gia ghi nhận mức tăng lớn nhất. Diễn biến này cho thấy sản lượng khai thác tại một số quốc gia thành viên đã phục hồi đáng kể, qua đó góp phần cải thiện triển vọng nguồn cung trên thị trường.
Tại Iraq, triển vọng xuất khẩu được hỗ trợ thêm sau khi Baghdad thông báo đạt được những dàn xếp với Mỹ để vận chuyển dầu qua hành lang hàng hải gần Oman tại Hormuz. Quan chức năng lượng Iraq cho biết xuất khẩu tháng 10 đã phục hồi lên khoảng 3,5 triệu thùng/ngày, từ 2,65 triệu thùng/ngày trong tháng 9. Bên cạnh Hormuz, Iraq còn sử dụng cảng Ceyhan của Thổ Nhĩ Kỳ và vận tải bằng xe bồn qua Syria.
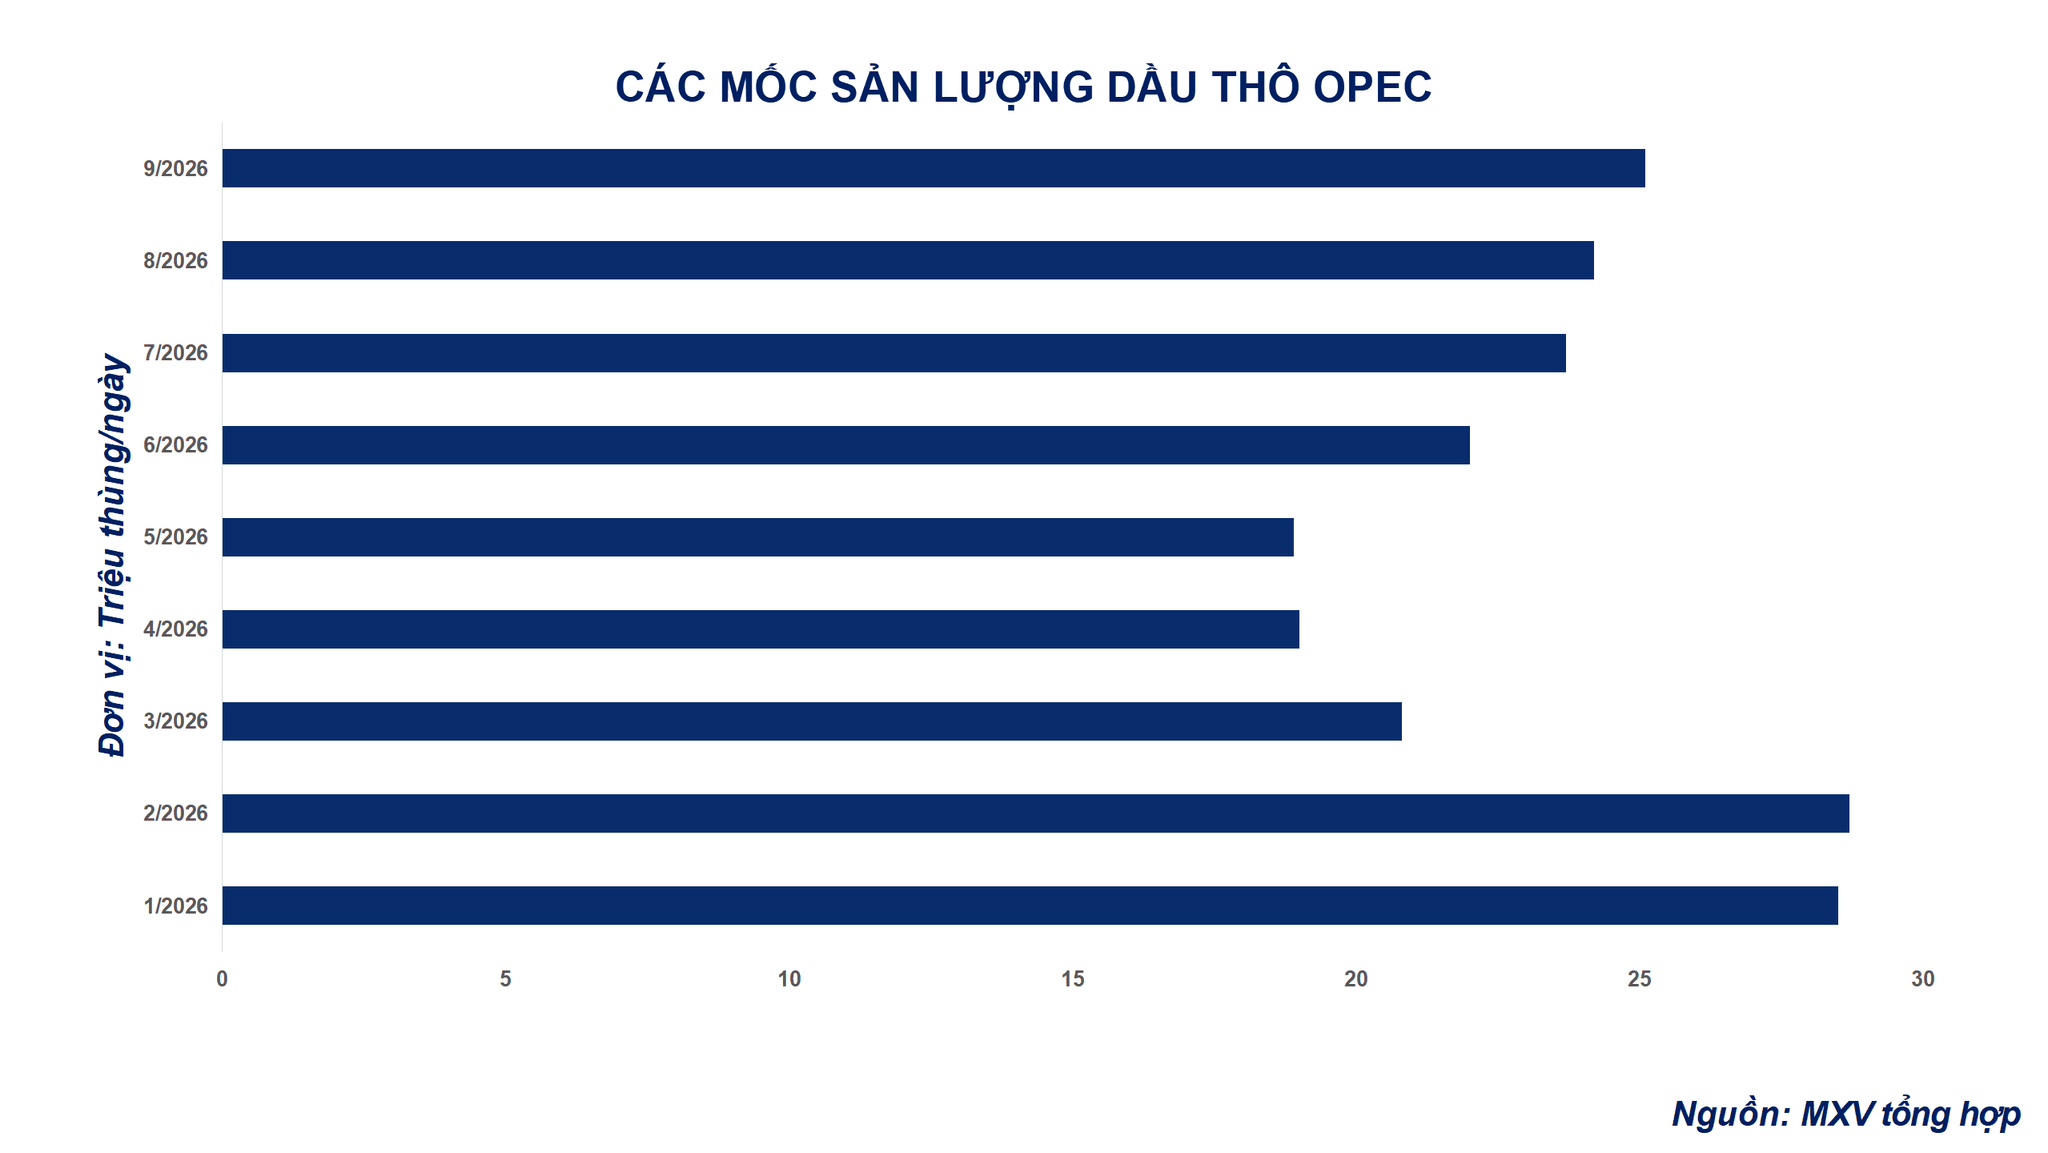
Việc nguồn cung dầu từ Iraq phục hồi cùng đà tăng sản lượng của OPEC đã giải tỏa bớt lo ngại về tình trạng thiếu hụt kéo dài. Triển vọng cung dồi dào hơn trong thời gian tới nhanh chóng được phản ánh vào giá, gây áp lực đè nặng lên thị trường dầu thô.
Nguồn cung Brazil gây sức ép lên giá cà phê Arabica
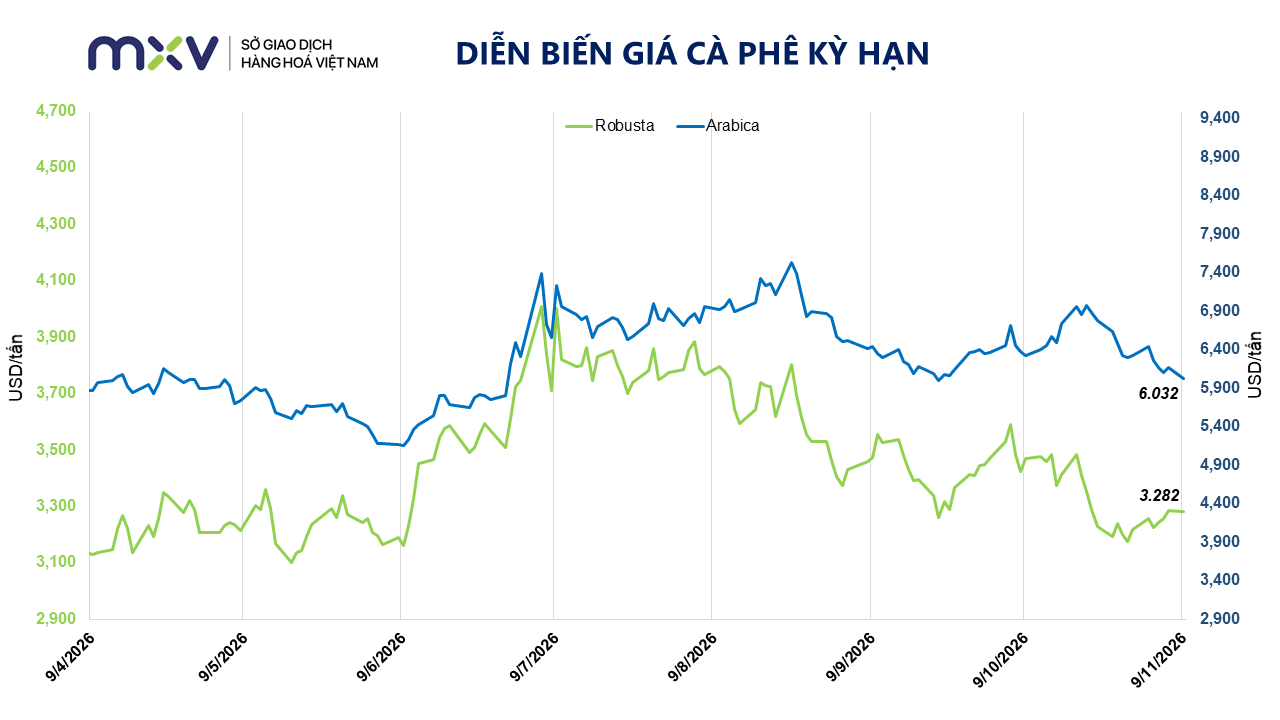
Trong phiên giao dịch hôm qua, giá các mặt hàng cà phê chủ chốt đồng loạt suy yếu, với Arabica kỳ hạn tháng 12 giảm 2,29% xuống 6.032 USD/tấn, trong khi Robusta kỳ hạn tháng 11 giảm nhẹ 0,09% xuống 3.282 USD/tấn.
Theo MXV, triển vọng xuất khẩu gia tăng từ Brazil - quốc gia sản xuất và xuất khẩu cà phê lớn nhất thế giới, đang tạo áp lực lên giá cà phê Arabica. Theo Cecafé, xuất khẩu cà phê Brazil trong tháng 10 đạt khoảng 4,93 triệu bao, mức cao kỷ lục theo tháng.
Không chỉ lượng hàng xuất khẩu thực tế gia tăng, hoạt động chuẩn bị cho các lô hàng tiếp theo cũng cho thấy xu hướng tương tự. Tính đến ngày 6/11, số lượng yêu cầu cấp giấy chứng nhận xuất xứ cho các lô hàng xuất khẩu trong tháng 11 đạt 890.469 bao, cao hơn 4,18% so với mức 854.740 bao ghi nhận tại cùng thời điểm tháng trước.
Đáng chú ý, nguồn cung Brazil không chỉ gia tăng trên kênh xuất khẩu mà còn đang từng bước được đưa vào hệ thống kho giao nhận của ICE. Theo dữ liệu từ Sở ICE, tính đến ngày 6/11, có 62.849 bao cà phê Brazil đang chờ phân loại tại các kho của sàn, mức cao nhất trong 7 tuần. Đồng thời, lượng cà phê Brazil lưu trữ trong hệ thống kho ICE đã tăng lên 103.457 bao vào ngày 9/11, mức cao nhất trong 14 tháng.
Tuy nhiên, cần phân biệt giữa lượng cà phê đã được đưa đến kho và lượng hàng đã đạt chứng nhận giao nhận. Các lô hàng vẫn phải trải qua quy trình kiểm định chất lượng, phân loại và đáp ứng tiêu chuẩn của ICE, với thời gian xử lý có thể kéo dài từ 1-2 tuần.
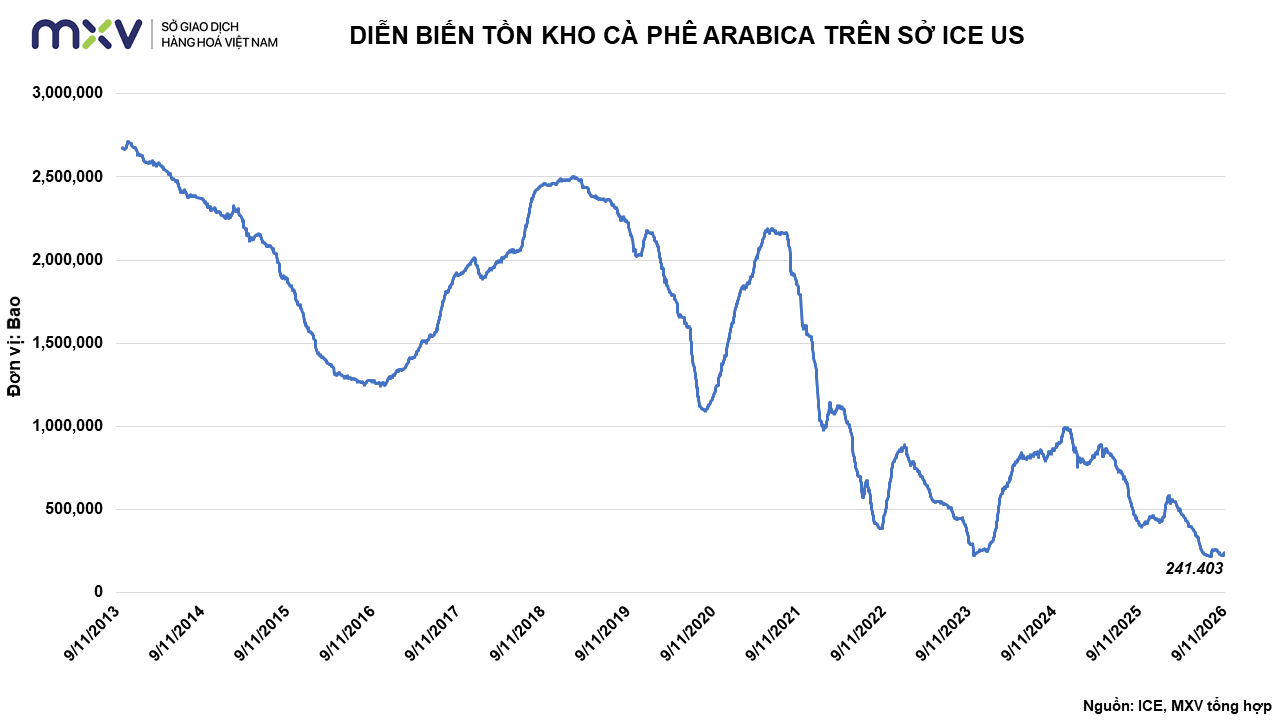
Thực tế, tồn kho Arabica được chứng nhận trên ICE US vẫn đang ở mức thấp so với lịch sử, bất chấp dấu hiệu cải thiện gần đây. Hôm qua, lượng tồn kho tăng thêm 8.947 bao so với phiên trước, lên 241.403 bao. Tuy nhiên, con số này vẫn thấp hơn 176.800 bao, tương đương 42,28% so với mức 418.203 bao ghi nhận vào cùng kỳ năm trước, đồng thời chỉ cao hơn khoảng 23.757 bao so với mức đáy 27 năm là 217.646 bao thiết lập ngày 15/9.
Đối với Robusta, áp lực giảm giá hiện tại phần nào được hạn chế bởi triển vọng nguồn cung tại Ấn Độ kém tích cực hơn dự kiến. Hội đồng Cà phê Ấn Độ - quốc gia sản xuất Robusta lớn thứ 5 thế giới, trong tuần trước đã hạ dự báo sản lượng cà phê niên vụ 2026-2027 xuống còn 380.000 tấn, giảm 5% so với ước tính trước đó là 400.000 tấn, do lượng mưa gió mùa thấp hơn bình thường.
Tuy nhiên, yếu tố này chưa đủ để đảo ngược áp lực nguồn cung trong ngắn hạn, khi vụ thu hoạch tại Việt Nam - quốc gia sản xuất Robusta lớn nhất thế giới, đang bước vào giai đoạn cao điểm và dự kiến đạt đỉnh vào cuối tháng 11. Theo đánh giá của các nhà buôn, sản lượng vụ mới có triển vọng tương đương năm trước, qua đó khiến Robusta vẫn đối mặt với áp lực điều chỉnh.
Ở chiều ngược lại, triển vọng nguồn cung trung hạn vẫn đối mặt với rủi ro thời tiết khi El Niño có thể làm gia tăng nguy cơ nắng nóng, thiếu hụt lượng mưa tại các vùng trồng cà phê trọng điểm. Tại Brazil, điều kiện bất lợi có thể ảnh hưởng đến quá trình đậu quả và phát triển nhân sau giai đoạn ra hoa không đồng đều; trong khi tại Việt Nam và Indonesia, nguy cơ khô hạn có thể tác động tiêu cực đến sản lượng Robusta trong các vụ tiếp theo. Qua đó, rủi ro thời tiết có thể hạn chế đà cải thiện nguồn cung của cả Arabica và Robusta trong trung hạn.
Theo ông Trần Sơn Tùng, Tổng Giám đốc Công ty Cổ phần Giao dịch Hàng hóa Đông Nam Á (SACT), Thành viên Kinh doanh 045 của MXV cho rằng, giá cà phê Arabica thế giới vẫn chịu sức ép giảm, trong khi Robusta đang ổn định tốt hơn.
“Theo tôi, Arabica vẫn được hỗ trợ bởi lượng hàng giao nhận hạn chế, nhưng khả năng bổ sung đang làm giảm sức thuyết phục của câu chuyện thiếu hàng. Robusta giữ giá tốt hơn chưa có nghĩa nguồn cung đã thắt chặt trở lại”, ông Tùng nhận định.
Còn tại thị trường trong nước, giá cà phê Việt Nam hồi nhẹ nhưng chưa thoát áp lực hàng vụ mới. “Vụ thu hoạch 2026-2027 đã bắt đầu tại nhiều khu vực Tây Nguyên, với cao điểm được thương nhân dự kiến vào cuối tháng 11. Thông tin trong báo cáo chưa đủ để khẳng định sản lượng tăng đột biến. Áp lực mùa vụ vẫn có thể xuất hiện dù tổng sản lượng ít thay đổi, bởi lượng hàng chào bán tập trung hơn trong thời gian thu hoạch. Xuất khẩu 10 tháng đạt khoảng 1,57 triệu tấn, tăng 18,8%, cho thấy dòng hàng thương mại duy trì tích cực”, ông Tùng cho biết.