Giá bạc rơi xuống vùng thấp nhất hơn một năm
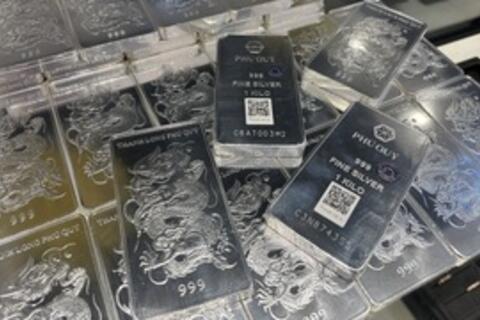
Tuần qua, nhóm kim loại quý đồng loạt suy giảm trước những yếu tố địa kinh tế chính trị, khiến giá bạc kỳ hạn tháng 12 giảm gần 5,9%, xuống mức 53,95 USD/ounce, thấp nhất trong hơn một năm. Cùng chiều, giá bạch kim kỳ hạn tháng 12 cũng giảm 4,3% xuống mức 1.542 USD/tấn.
Xung đột tại Trung Đông tiếp tục làm giá năng lượng tăng mạnh, với giá dầu Brent duy trì trên 112 USD/thùng trong tuần qua, trong bối cảnh xuất hiện những đồn đoán về khả năng Mỹ sớm nối lại các cuộc tấn công quân sự trực tiếp nhằm vào Iran. Giá năng lượng neo cao làm gia tăng lo ngại lạm phát, từ đó khiến thị trường thận trọng hơn với khả năng nới lỏng chính sách tiền tệ của Mỹ.
Trong khi đó, Ngân hàng Dự trữ Liên bang Mỹ (FED) bước vào cuộc họp chính sách định kỳ tháng 10 trong bối cảnh thị trường vẫn nghiêng về kịch bản giữ nguyên lãi suất. Dữ liệu từ CME FEDWatch cho thấy xác suất FED duy trì lãi suất mục tiêu trong biên độ 3,75-4% được ước tính ở mức 84-88%, tương đương bình quân khoảng 86%. Tuy nhiên, nguy cơ lạm phát dai dẳng do giá năng lượng neo cao đang khiến thị trường điều chỉnh kỳ vọng về lộ trình chính sách tiền tệ, trong đó không loại trừ khả năng FED tiếp tục thắt chặt chính sách tại cuộc họp tháng 12. Kỳ vọng lãi suất duy trì ở mức cao lâu hơn có thể hỗ trợ đồng USD và làm tăng chi phí cơ hội nắm giữ bạc, qua đó gây sức ép lên giá kim loại quý.

Bên cạnh đó, tình trạng nợ công gia tăng tại châu Âu cùng những bất ổn chính trị và xã hội, đặc biệt tại Pháp, cũng góp phần thúc đẩy tâm lý thận trọng của nhà đầu tư. Theo số liệu của Eurostat, nợ công của khu vực đồng Euro đạt 88,8% GDP trong quý II/2026, tương đương khoảng 14.400 tỷ euro, tăng so với mức 87,3% GDP cùng kỳ năm trước. Những lo ngại về tính bền vững tài khóa và triển vọng kinh tế khu vực có thể làm suy yếu sức hấp dẫn tương đối của đồng euro, thúc đẩy dòng vốn dịch chuyển sang các tài sản định giá bằng USD. Nếu xu hướng này tiếp diễn, đồng bạc xanh có thể duy trì sức mạnh, qua đó gia tăng thêm áp lưc đối với giá bạc và bạch kim.
Trên thị trường kỳ hạn, giá bạc còn chịu sức ép từ hoạt động thu hẹp vị thế của nhóm Managed Money. Theo số liệu báo cáo của Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC), tính đến ngày 20/10, vị thế ròng của nhóm này giảm tuần thứ tư liên tiếp, xuống còn 3.505 hợp đồng, thấp hơn 37,62% so với tuần trước và là mức thấp nhất kể từ tháng 3/2024.
Bên cạnh các yếu tố nền tảng, triển vọng tiêu thụ bạc công nghiệp đang chịu sức ép gián tiếp từ rủi ro tín dụng và bài toán hiệu quả vốn trong cuộc đua hạ tầng trí tuệ nhân tạo (AI). Dữ liệu từ Morgan Stanley và Financial Times cho thấy các tập đoàn công nghệ đã huy động tới 466 tỷ USD nợ vay tính từ đầu năm 2026, gấp hơn 4,5 lần cùng kỳ năm 2025.
Đòn bẩy tài chính gia tăng nhanh chóng đang khiến thị trường nợ phản ứng mạnh, kéo phí hợp đồng hoán đổi rủi ro vỡ nợ (CDS) kỳ hạn 5 năm của Meta và Nvidia lần lượt lập đỉnh ở mức 108 và 101 điểm cơ bản, trong khi CDS của Alphabet và Amazon cũng neo sát các vùng kỷ lục. Chi phí bảo hiểm rủi ro tín dụng tăng vọt phản ánh mối quan ngại ngày càng lớn về chi phí vốn và khả năng sinh dòng tiền tự do từ các trung tâm dữ liệu.
Đối với thị trường bạc, rủi ro nằm ở khả năng các doanh nghiệp công nghệ thu hẹp hoặc trì hoãn kế hoạch đầu tư nếu chi phí vốn tăng cao và hiệu quả kinh doanh không đạt kỳ vọng. Khi đó, tiến độ phát triển trung tâm dữ liệu, hạ tầng điện và các thiết bị liên quan có thể chậm lại, qua đó kìm hãm tốc độ tăng trưởng nhu cầu bạc trong trung và dài hạn.
Tuy nhiên, ở chiều ngược lại, nền tảng cung - cầu vật chất của bạc hiện vẫn đang kìm hãm đà giảm của kim loại này. Theo khảo sát từ The Silver Institute xác nhận cán cân bạc vật chất năm 2026 tiếp tục thâm hụt ròng 46,3 triệu ounce, đánh dấu năm thứ 6 liên tiếp thế giới tiêu thụ vượt sản lượng khai thác mỏ. Tổng thâm hụt lũy kế 6 năm vượt 775 triệu oounce
Trong khi đó, lượng bạc lưu kho đạt chuẩn sẵn sàng giao dịch trên sàn COMEX đã giảm xuống dưới ngưỡng 38 triệu ounce, đẩy tỷ lệ hợp đồng kỳ hạn trên bạc vật chất thực tế lên mức kỷ lục hơn 400:1. Nguồn cung vật chất sẵn sàng giao nhận thu hẹp có thể làm gia tăng mức độ nhạy cảm của thị trường trước những biến động về nhu cầu giao nhận thực tế.
Lúa mì CBOT ghi nhận tuần giảm thứ 8 liên tiếp, kéo dài chuỗi suy yếu chưa từng thấy kể từ năm 1997
Theo ghi nhận của Sở Giao dịch Hàng hóa Việt Nam (MXV), kết thúc tuần giao dịch 19 - 23/10, 6 trên 7 mặt hàng nông sản chìm trong sắc đỏ, trong đó lúa mì dẫn dắt đà giảm toàn nhóm. Cụ thể, giá lúa mì CBOT kỳ hạn tháng 12 giảm 5,37% xuống 229,65 USD/tấn, đánh dấu tuần giảm thứ 8 liên tiếp và là chuỗi giảm dài nhất kể từ năm 1997. Giá lúa mì Kansas kỳ hạn tháng 12 cũng giảm 5,61%, xuống 244,16 USD/tấn.
Tính từ vùng đỉnh thiết lập hồi tháng 9, giá cả hai mặt hàng đều đã giảm hơn 64,3 USD/tấn và lùi về mức thấp nhất trong hơn ba tháng qua.
Một trong những yếu tố thúc đẩy lực bán trong tuần qua là những tín hiệu mới về ngoại giao tại khu vực Biển Đen. Thông tin Mỹ, Nga và Ukraine dự kiến nối lại cuộc đàm phán hòa bình ba bên vào ngày 10/11 đã làm dấy lên kỳ vọng về một thỏa thuận ngừng bắn. Giới đầu tư kỳ vọng nếu căng thẳng hạ nhiệt, chi phí vận tải và bảo hiểm tàu biển có thể giảm, qua đó tạo điều kiện để lượng ngũ cốc tại khu vực Biển Đen được đưa ra thị trường thế giới thuận lợi hơn. Tuy nhiên, trên thực tế, hoạt động vận chuyển tại khu vực này vẫn tiềm ẩn nhiều rủi ro khi các sự cố trong tuần qua tiếp tục gây hư hại cho tàu chở hàng tại các cảng Reni và Odesa của Ukraine, cũng như vùng biển gần cảng Constanza của Romania.

Bên cạnh yếu tố địa chính trị, giá lúa mì Mỹ còn chịu sức ép từ hoạt động xuất khẩu kém khả quan và nguồn cung dồi dào tại Nam bán cầu. Lũy kế cam kết xuất khẩu lúa mì niên vụ 2026-2027 của Mỹ hiện đạt 10,67 triệu tấn, giảm khoảng 33% so với cùng kỳ năm trước và ở mức thấp nhất trong vòng 14 năm qua. Mức giá chào xuất khẩu FOB tại Vịnh Mexico kỳ hạn tháng 12 đang ở mức 303 USD/tấn, cao hơn 56 USD/tấn so với mức giá 247 USD/tấn của lúa mì Argentina và cao hơn 31 USD/tấn so với lúa mì Nga tại các cảng Baltic, làm giảm sức cạnh tranh của lúa mì Mỹ trên thị trường xuất khẩu.
Áp lực cạnh tranh càng gia tăng khi Sở Giao dịch Ngũ cốc Rosario nâng dự báo sản lượng lúa mì niên vụ 2026-2027 của Argentina thêm 2,8 triệu tấn lên mức kỷ lục 23,8 triệu tấn nhờ năng suất thu hoạch đầu vụ khả quan, trong khi Australia cũng bước vào vụ thu hoạch mới với sản lượng dự kiến đạt 29,9 triệu tấn, vẫn cao hơn mức trung bình 10 năm.

Về dòng tiền, báo cáo Cam kết Thương nhân (CFTC) tính đến ngày 20/10 cho thấy các quỹ quản lý tiền tệ đã tăng mạnh vị thế bán ròng lúa mì Chicago lên 52.005 hợp đồng, từ mức 32.555 hợp đồng một tuần trước, cho thấy lực bán đầu cơ tiếp tục gia tăng. Ngược lại, các doanh nghiệp thương mại thực tế lại tận dụng vùng giá thấp để mua vào hơn 18.400 hợp đồng nhằm phục vụ nhu cầu chế biến.
Hiện khoảng 37% diện tích lúa mì vụ đông tại Mỹ nằm trong khu vực chịu ảnh hưởng bởi hạn hán, trong khi thời tiết khô hạn tại Nga cũng diễn biến bất lợi, cùng với việc nước này cắt giảm diện tích gieo trồng lúa mì vụ đông xuống còn 19 triệu ha.

Ông Đỗ Xuân Quý, Phó Tổng giám đốc Công ty cổ phần Giao dịch hàng hóa 3D (TVKD số 072 của MXV) nhận định, giá lúa mì có khả năng tiếp tục chịu áp lực giảm hoặc dao động yếu, nhưng cần đề phòng các nhịp hồi kỹ thuật sau đợt bán tháo mạnh. Trong tuần này, thị trường sẽ tập trung vào ba nhóm yếu tố: Thời tiết và gieo trồng lúa mì vụ đông Mỹ; Diễn biến xuất khẩu và cạnh tranh nguồn cung; và Diễn biến Nga - Ukraine.
“Tình trạng khô hạn tại một số vùng sản xuất quan trọng tại Mỹ vẫn cần được theo dõi vì có thể ảnh hưởng đến triển vọng cây trồng trong các tuần tới. Nếu doanh số xuất khẩu Mỹ tiếp tục yếu, giá có thể chịu thêm áp lực. Ngược lại, các đơn hàng mới hoặc gián đoạn vận chuyển tại khu vực Biển Đen có thể giúp giá phục hồi. Đồng thời, các thông tin cho thấy nguồn cung và hoạt động vận tải được cải thiện có thể gây thêm sức ép lên giá. Ngược lại, sự cố hàng hải hoặc gián đoạn xuất khẩu có thể khiến thị trường nhanh chóng tăng trở lại”, ông Quý cho biết.